Chile ya transfiere dinero con rapidez. El desafío ahora es convertir esas transferencias en una forma de pago masiva, interoperable y segura para comercios, aplicaciones y consumidores.
Una transferencia bancaria puede llegar en segundos, pero eso no significa que todas las operaciones digitales terminen con la misma rapidez. La diferencia es especialmente visible en los sitios de apuestas y juego online: quienes consultan comparativas de casinos con retiro inmediato buscan saber cuándo podrán disponer del dinero, no solo cuándo una plataforma marcará su solicitud como aprobada.
La verificación de identidad, el procesamiento del operador y los tiempos del banco siguen siendo pasos distintos. El proyecto de pagos inmediatos del Banco Central plantea mejoras de infraestructura, pero no promete eliminar esas comprobaciones.
La oportunidad, por tanto, no consiste simplemente en hacer que el dinero viaje más rápido.
Chile ya dispone de transferencias con disponibilidad inmediata desde hace casi dos décadas. El reto es crear reglas comunes, interoperabilidad, estándares de seguridad, identificadores o alias portables y procedimientos de controversia para que una transferencia pueda funcionar en la caja de un comercio con la facilidad de una tarjeta. No hay todavía una fecha oficial de lanzamiento de un «Pix chileno» universal en las fuentes consultadas.
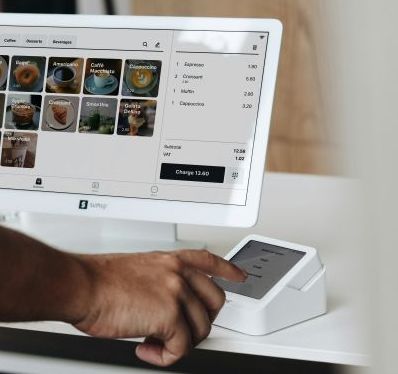
En Chile, enviar dinero desde una cuenta bancaria a otra puede tomar apenas unos instantes. Entonces, ¿por qué se habla de crear una nueva infraestructura de pagos inmediatos? Porque transferir dinero entre personas no es lo mismo que disponer de un sistema de pagos universal para comercios, con reglas comunes, mecanismos de aceptación, resolución de controversias y competencia entre proveedores.
La discusión ganó visibilidad en noviembre, cuando Mobile Time informó sobre la propuesta de modernización del Banco Central de Chile. Las autoridades buscan facilitar los pagos de cuenta a cuenta. En comercios mediante estándares compartidos y una infraestructura más integrada. Los medios han comparado la idea con Pix, el sistema brasileño, aunque eso no significa que Chile haya anunciado un producto idéntico o una fecha de lanzamiento.
La base institucional es anterior a noviembre. El Informe de Sistemas de Pago 2026 fue publicado el 5 de agosto. Allí el Banco Central ya planteaba fortalecer los pagos inmediatos y ampliar el uso de transferencias electrónicas en el comercio.
Chile no parte de cero: los números muestran una adopción avanzada
El ISiP 2026 ofrece un punto de partida concreto. Según el Banco Central, el número de pagos digitales aumentó 15% respecto del informe anterior y llegó a un promedio de 435 pagos digitales anuales por persona mayor de 15 años. Las tarjetas de débito continuaron como el medio más utilizado. Las tarjetas de prepago crecieron con fuerza, aunque desde una base menor.
El Informe de Sistemas de Pago 2026 del Banco Central de Chile, publicado el 5 de agosto de 2026, ofrece una escala difícil de ignorar: 435 pagos digitales anuales por persona mayor de 15 años, después de un aumento del 15% en el número de pagos respecto del informe anterior. Las transferencias electrónicas de fondos también crecieron un 15%, aunque su uso para pagar directamente en comercios sigue siendo limitado.
La diferencia entre volumen y valor es importante.
Según los datos expuestos en la conferencia ChilePay y recogidos por Mobile Time el 11 de noviembre, las tarjetas de débito representan cerca de dos tercios del número de transacciones digitales, mientras las transferencias de cuenta a cuenta concentran el mayor monto. El número de transacciones digitales por persona se multiplicó casi nueve veces entre 2014 y 2026, y la cantidad de participantes del sistema minorista prácticamente se quintuplicó en la última década.
Las transferencias electrónicas de fondos, conocidas como TEF, también aumentaron 15%. Sin embargo, el Banco Central observó que su uso como instrumento para pagar en comercios seguía siendo limitado. Es una distinción fundamental: un sistema puede funcionar muy bien para enviar dinero a un familiar y no ofrecer todavía una experiencia homogénea para pagar en un supermercado, una aplicación o una tienda de barrio.
La cobertura de Mobile Time sobre ChilePay Conecta 2026 añadió otra perspectiva: las tarjetas de débito representaban cerca de dos tercios de las transacciones digitales, mientras las transferencias de cuenta a cuenta concentraban el mayor monto de las operaciones. Participación por número de transacciones y participación por valor no son el mismo indicador. Mezclarlos conduce a conclusiones erróneas sobre qué medio domina el mercado.
El efectivo tampoco desapareció. El informe del Banco Central subrayó su importancia en regiones, ferias, transporte y compras de menos de $10.000. Diseñar una infraestructura moderna no exige ignorar a quienes siguen dependiendo del dinero físico.
El problema de fondo: pagar no es solamente mover fondos
Cuando un consumidor paga con tarjeta, intervienen reglas y responsabilidades que normalmente no ve. Hay mecanismos para autorizar operaciones, identificar participantes, procesar devoluciones y gestionar controversias. Una transferencia bancaria tradicional puede mover fondos rápidamente, pero no siempre ofrece al comercio y al comprador un esquema equivalente de aceptación y protección.
Pensemos en una compra que no llega. Si el pago se hizo por transferencia, ¿quién gestiona el reclamo? ¿Qué ocurre si el destinatario era incorrecto? ¿Cómo se verifica automáticamente que el comercio recibió el importe? ¿Qué sucede si dos proveedores utilizan identificadores o códigos QR incompatibles? La velocidad del movimiento bancario resuelve solo una parte de la experiencia.
Por eso el debate apunta a la interoperabilidad. Un sistema verdaderamente abierto debería permitir que una persona pague desde su proveedor habitual a un comercio que utiliza otro, sin depender de acuerdos bilaterales exclusivos. También necesita normas de seguridad y un reparto claro de responsabilidades.
En su cobertura de noviembre, Mobile Time destacó la intención de avanzar hacia identificadores de cuenta o alias y códigos QR más compatibles. También describió la idea de que los alias puedan pertenecer al usuario y no quedar cautivos de una sola entidad. Se trata de líneas de desarrollo regulatorio, no de funciones que deban darse por disponibles hoy para todos los clientes.
Seis asuntos que la nueva infraestructura tendrá que resolver
El debate puede resumirse en seis frentes técnicos y regulatorios: gobernanza, interoperabilidad, acceso, seguridad, identificación y protección frente a controversias. Esta es una síntesis editorial de los asuntos descritos por el Banco Central y Mobile Time, no una reproducción de un documento oficial titulado «seis principios de las fintech».
La gobernanza define quién establece las reglas y quién responde cuando algo falla. La interoperabilidad evita que cada billetera o banco funcione como una isla. El acceso establece bajo qué condiciones pueden participar bancos, fintech y proveedores de pagos, sin discriminaciones injustificadas.
La seguridad incluye prevención de fraudes, detección de operaciones sospechosas y continuidad del servicio. La identificación permite que alias y QR sean útiles y comprensibles. Finalmente, la gestión de controversias debe aclarar qué sucede ante errores, devoluciones y transacciones discutidas. Sin estos elementos, una transferencia rápida puede seguir siendo una mala experiencia de pago.
La presidenta del Banco Central señaló, en la presentación del ISiP, que el avance exige identificar fricciones y crear condiciones para que el sector privado ofrezca soluciones seguras e interoperables. Ese reparto de funciones importa: el regulador define estándares y resguardos; los participantes desarrollan productos y compiten por los usuarios.
Por qué todos miran a Brasil
Pix se convirtió en una referencia regional porque logró que los pagos inmediatos se utilizaran en situaciones cotidianas, no solamente para transferencias entre conocidos. Su experiencia muestra el potencial de contar con una red común de aceptación y reglas compartidas. Pero el éxito de un modelo no se trasplanta automáticamente.
Chile tiene hábitos, proveedores, infraestructura y regulación propios. Las tarjetas están muy extendidas y muchos consumidores ya consideran normal una transferencia rápida. La oportunidad, por tanto, no consiste en inventar la inmediatez, sino en hacer que la experiencia sea más sencilla y consistente para pagar a comercios.
Tampoco está resuelto cómo se distribuirán los costos entre participantes. Una infraestructura compartida puede reducir ciertas fricciones, pero requiere inversión, gestión de riesgos y mecanismos de operación. Afirmar que todas las comisiones desaparecerán sería anticipar una decisión que las fuentes consultadas no respaldan.
Quién gana cuando los pagos tardan segundos
Los primeros beneficiarios potenciales son los comercios que necesitan confirmar pagos con rapidez y conciliar ventas sin procesos manuales. Un marketplace puede simplificar la confirmación de compras; una aplicación de transporte puede mejorar la experiencia de cobro; un pequeño negocio puede reducir la necesidad de verificar comprobantes enviados por mensajería.
Para los consumidores, la ventaja es menos visible pero igual de importante: pagar desde su cuenta habitual sin preguntarse si el comercio acepta una billetera específica. Para los nuevos proveedores, un estándar abierto puede reducir barreras de entrada, siempre que las reglas de acceso y los costos sean razonables.
En el entretenimiento digital también se utilizan promesas de velocidad. Por ejemplo, las páginas que comparan casinos con retiro inmediato describen tiempos y condiciones de retiro de distintos operadores. Sin embargo, una infraestructura de pagos más rápida no convierte automáticamente un retiro en instantáneo: intervienen verificaciones internas, disponibilidad del método, bancos receptores y, en Chile, la situación jurídica de las plataformas de apuestas no autorizadas.
La diferencia entre iniciar una solicitud y recibir fondos acreditados es esencial en cualquier servicio digital. Incluso con transferencias que se ejecutan en segundos, una empresa puede tardar horas o días en aprobar una devolución o procesar un retiro.
Más velocidad exige mejores controles contra el fraude
Un pago inmediato tiene una ventaja evidente: el destinatario dispone del dinero rápidamente. Esa misma característica puede complicar la reacción ante un engaño. Por eso la infraestructura no puede medirse solo en segundos. También debe evaluarse por autenticación, trazabilidad, monitoreo y mecanismos de respuesta.
El SERNAC advierte sobre suplantación de identidad, phishing y solicitudes fraudulentas de transferencias. En un entorno de pagos más interoperables, verificar destinatarios y reconocer instrucciones sospechosas seguirá siendo una responsabilidad compartida entre usuarios y proveedores.
El Banco Central ha situado la seguridad y la resiliencia entre sus objetivos. Es una señal importante: una red común no solo debe funcionar cuando todo sale bien. Debe seguir operando ante incidentes y permitir identificar responsabilidades cuando algo sale mal.
Lo que todavía falta para hablar de un «Pix chileno»
El camino anunciado incluye consultas y definiciones regulatorias. Quedan pendientes detalles sobre participantes, gobernanza, interoperabilidad, aceptación comercial, costos y mecanismos de reclamación. No hay base suficiente para afirmar que todos los chilenos tendrán una nueva aplicación de pagos en una fecha determinada.
La transformación más relevante podría ser menos espectacular que un nuevo logo o una nueva app. Que transferir dinero y pagar una compra dejen de ser experiencias separadas. Chile ya tiene velocidad. Ahora debe decidir cómo convertirla en un servicio compartido, seguro y útil para personas y comercios.
La pregunta decisiva no es cuándo llegará una copia de Pix. Es si Chile podrá construir reglas comunes que permitan competir a muchos proveedores sin obligar a los consumidores a aprender un sistema diferente en cada caja.